


در سالهای اخیر، سیستم مالیاتی کشور دستخوش تغییرات زیربنایی و هوشمندسازهای گستردهای شده است. روزگاری که رسیدگیهای مالیاتی صرفاً بر اساس فاکتورهای کاغذی و خوداظهاریهای سنتی انجام میشد به پایان رسیده و امروز، «تراکنشهای بانکی» به اصلیترین و حساسترین معیار سازمان امور مالیاتی برای سنجش درآمد افراد و شرکتها تبدیل شدهاند. تقاطعگیری هوشمند حسابهای بانکی، متصل شدن سامانههای پوز و الگوریتمهای دقیق کشف فرار مالیاتی، باعث شده تا کوچکترین گردش مالی مشکوک یا تفکیکنشده، زیر ذرهبین ممیزان مالیاتی قرار گیرد.
در این میان، ناآگاهی از قوانین و بخشنامههای جدید، بزرگترین عاملی است که مؤدیان را با جرایم سنگین، تشخیصهای علیالرأس و برگه تشخیصهای میلیاردی مواجه میکند. بسیار دیده شده که واریزیهای غیردرآمدی مانند وامهای بانکی، انتقالهای بینحسابی، فروش اموال شخصی یا تسهیلات در گردش، به دلیل عدم ارائه اسناد مثبت و دفاع نادرست، بهعنوان «درآمد مشمول مالیات» تلقی شده و جریمههای کتمان درآمد را به همراه داشتهاند.
اما آیا هر گردش حسابی به معنای درآمد است؟ چگونه میتوان حسابهای شخصی و تجاری را شفافسازی کرد تا مشمول جرایم مالیاتی نشویم؟ در صورت بروز اختلاف با سازمان، بر اساس کدام بخشنامههای قانونی میتوان از حق خود دفاع کرد؟
در این مقاله جامع، قصد داریم سیر تا پیاز قوانین رسیدگی به گردشهای مالی را بررسی کرده و راهکارهای عملی و قانونی برای جلوگیری از جریمههای مالیاتی تراکنشهای بانکی را به شما آموزش دهیم. اگر میخواهید با خیالی آسوده و بدون ترس از مسدودی حساب یا جرایم سنگین، فعالیتهای مالی خود را مدیریت کنید، تا پایان این راهنما همراه ما باشید.
بررسی سیر تا پیاز بخشنامه ۲۰۰-۹۹-۱۶
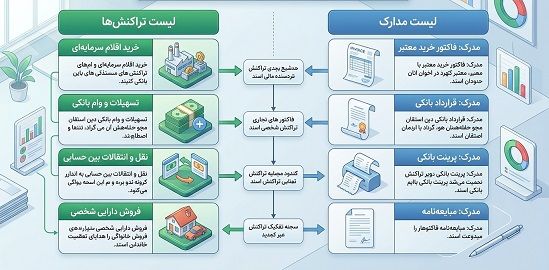
برای مصون ماندن از جرایم مالیاتی، شناخت دقیق خطمشیهای سازمان امور مالیاتی الزامی است. یکی از مهمترین دستورالعملهایی که رویه رسیدگی به حسابهای بانکی را دگرگون کرد، بخشنامه ۲۰۰-۹۹-۱۶ (مورخ ۱۳۹۹/۰۱/۳۱) است. این بخشنامه با هدف رعایت حقوق مؤدیان، شفافسازی فرایند رسیدگی و جلوگیری از اعمال جرایم ناپدیدار صادر شد و همچنان بهعنوان «فصلالخطاب» در دفاعیات مالیاتی شناخته میشود.
بر اساس دستورالعملهای قبل از این مصوبه، ممیزان مالیاتی تمامی واریزیهای حسابهای بانکی را بدون تفکیک ماهیت، درآمد مشمول مالیات تلقی میکردند؛ اما با ابلاغ این قانون، بار اثبات ماهیت درآمدی بودن تراکنشها تغییر یافت.
۳ اصل حیاتی بخشنامه ۲۰۰-۹۹-۱۶ که باید بدانید:
- تکلیف سازمان در اثبات درآمدی بودن تراکنش: طبق این بخشنامه، اصل بر «عدم درآمدی بودن» تراکنشهاست مگر آنکه ادارات امور مالیاتی با ارائه اسناد و مدارک کافی اثبات کنند که واریزی انجامشده ناشاشی از فروش کالا یا ارائه خدمات است. این بند یک نقطه عطف برای دفاع در هیئتهای حل اختلاف محسوب میشود.
- تفکیک تراکنشهای ماهیت غیردرآمدی: در جدول تفکیکی این بخشنامه، مواردی که نباید مبنای محاسبه مالیات قرار گیرند صادر شدهاند. از جمله:
- تسهیلات و وامهای دریافتشده از بانکها.
- انتقالی بین حسابهای شخص (حساب به حساب) یا حسابهای شرکا.
- واریزیهای مربوط به فروش اموال شخصی (خودرو، ملک و…).
- وجوه دریافتی بابت وجوه امانی، قرضالحسنه و جابهجاییهای خانوادگی.
- حد نصاب و سقف رسیدگی: این بخشنامه تاکید دارد که گردشهای مالی پایین یا تراکنشهایی که ماهیت تجاری ندارند نباید وارد پروسههای پیچیده و آزاردهنده رسیدگی شوند.
اگر قصد دارید تمامی بندها و نکات حقوقی این دستورالعمل را به همراه جزئیات دفاعیه بررسی کنید، پیشنهاد میکنیم حتماً مقاله بخشنامه ۲۰۰ ۹۹ ۱۶ را مطالعه کنید تا با نحوه استناد به آن در لوایح مالیاتی آشنا شوید.
بهطور خلاصه، بخشنامه ۲۰۰-۹۹-۱۶ شمشیر دو لبهای است؛ اگر از مفاد آن آگاه باشید، بزرگترین سپر دفاعی شما در برابر ممیزان خواهد بود و در غیر این صورت، ناآگاهی از نحوه ارائه مدارک مثبت میتواند منجر به جرایم سنگین کتمان درآمد شود.
تفکیک انواع تراکنشها و نحوه ارائه مدارک مثبته
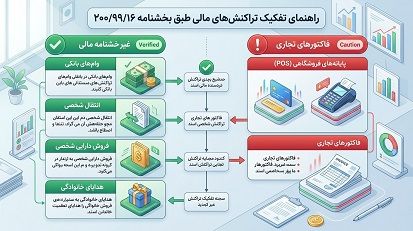
پس از درک مفاد قانونی، قدم عملی برای مصون ماندن از جرایم مالیاتی، تفکیک ماهیت ماهانه و دقیق واریزیهاست. سازمان امور مالیاتی تمامی واریزیهای حسابهای معرفیشده یا حسابهای با گردش بالا را زیر نظر دارد؛ اما همه آنها مشمول مالیات نیستند.
در ادامه، انواع تراکنشهای متداول و اسناد مورد نیاز برای اثبات غیردرآمدی بودن آنها را بررسی میکنیم:
۱. تسهیلات و وامهای بانکی
ورود اصل وام به حساب بانکی به هیچ عنوان درآمد محسوب نمیشود.
- مدرک مورد نیاز: قرارداد دریافت تسهیلات از بانک یا موسسه اعتباری مجاز به همراه صورتحساب ریز گردش حساب.
۲. انتقال بین حسابهای شخصی یا شرکا (حساب به حساب)
جابهجایی پول بین حسابهای بانکی متعلق به یک شخص یا واریزی شرکا بابت سهمالشرکه، درآمد نیست.
- مدرک مورد نیاز: پرینت حساب مبدأ و مقصد که نشاندهنده یکسان بودن کد ملی یا تاییدکننده قرارداد شراکت رسمی باشد.
۳. فروش املاک، خودرو و اموال شخصی
اگر ملکی یا خودرویی فروختهاید و پول آن به حسابتان واریز شده، این رقم درآمد عملیاتی/تجاری نیست (هرچند ممکن است مشمول مالیات نقلوانتقال جداگانه باشد).
- مدرک مورد نیاز: مبایعهنامه معتبر، قولنامه رسمی یا سند انتقال قطعی دارایی.
۴. وجوه امانی، قرضالحسنه و جابهجاییهای خانوادگی
واریزیهای مربوط به اعضای درجه یک خانواده، قرض دادن یا پس گرفتن بدهیهای شخصی.
- مدرک مورد نیاز: ارائه اسناد نشاندهنده روابط خانوادگی، ردیابی تراکنشهای برگشتی و لایحه مکتوب دفاعیه.
۵ راهکار عملی و کلیدی برای جلوگیری از جریمه مالیاتی تراکنشها
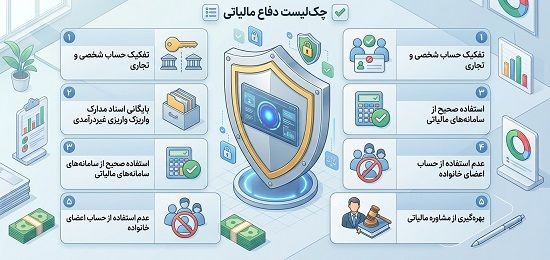
شناخت قوانین به تنهایی کافی نیست؛ آنچه شما را از جرایم سنگین و برگههای تشخیص علیالرأس نجات میدهد، پیادهسازی زیرساختهای منظم مالی در کسبوکار و زندگی شخصی است. اگر نمیخواهید در انتهای سال مالی با پروندههای پیچیده تراکنشهای مشکوک مواجه شوید، رعایت این ۵ اصل ضروری است:
۱. تفکیک کامل حسابهای شخصی از حسابهای تجاری
بزرگترین اشتباه مودیان، استفاده از یک حساب بانکی برای هزینههای شخصی (خرید روزمره، جابهجاییهای خانوادگی) و درآمدهای کاری است. تمامی حسابهای متصل به دستگاههای پوز، درگاههای پرداخت اینترنتی و حسابهایی که مشتریان به آن واریز دارند باید رسماً بهعنوان حساب تجاری به سازمان امور مالیاتی معرفی شوند.
۲. ثبت و شفافسازی کلیه واریزیهای غیردرآمدی
برای هر واریزی درشت که ماهیت درآمدی ندارد، بلافاصله سند و مدرک آن را بایگانی کنید. اگر وامی دریافت کردهاید یا ملکی فروختهاید، فاکتور، قرارداد و برگه تراکنش آن را در یک پوشه مجزا نگهداری کنید تا در زمان رسیدگی ممیز ارائه دهید.
۳. استفاده صحیح از سامانههای مالیاتی و صورتحساب الکترونیکی
با اجرای قانون پایانههای فروشگاهی، صدور صورتحساب الکترونیکی برای فروش کالا و خدمات الزام قانونی دارد. تطابق آمار فروش در سامانه مودیان با واریزیهای بانکی، اصلیترین راهکار برای اثبات شفافیت مالیاتی است.
۴. عدم استفاده از حسابهای شخصی اعضای خانواده بابت امور کاری
واریز وجوه حاصل از فروش کالا یا خدمات به حساب همسر، فرزندان یا نزدیکان، نه تنها مانع از پیگیری مالیاتی نمیشود، بلکه پرونده را وارد فاز «کتمان درآمد» و جرایم غیرقابل بخشش مالیاتی میکند.
۵. بهرهگیری از مفاد بخشنامههای حمایتی در دفاعیه
در صورت صدور برگه تشخیص یا دعوت به جلسه رسیدگی، هرگز بدون لایحه مستند حاضر نشوید. استناد صحیح به بخشنامههای حمایتی سازمان امور مالیاتی و استفاده از راهکارهای تخصصی مشاوره مالیاتی تراکنشهای بانکی میتواند تا حد زیادی نرخ جریمه را کاهش داده یا به صفر برساند.
سوالات متداول (FAQ)
۱. آیا تمام کارتبهکارتها و واریزیهای حساب بانکی مشمول مالیات میشوند؟
خیر؛ طبق بخشنامه ۲۰۰-۹۹-۱۶، اصل بر غیردرآمدی بودن تراکنشهاست، مگر آنکه ممیز مالیاتی با دلایل مستند اثبات کند که واریزی بابت فروش کالا یا ارائه خدمات بوده است.
۲. اگر بابت فروش ملک یا خودرو پولی به حسابمان بیاید، باید مالیات درآمد بدهیم؟
خیر؛ نقلوانتقال املاک و خودرو مالیات مقطوع و مجزای خود را دارند و واریز وجه آنها به حساب بانکی، درآمد شغلی/عملیاتی محسوب نمیشود. کافی است مبایعهنامه را ارائه دهید.
۳. آیا دریافت وام و تسهیلات بانکی نیاز به ثبت در سامانه دارد؟
اصل وام درآمد نیست، اما برای جلوگیری از سوءتفاهم در رسیدگیهای مالیاتی، نگهداری اصل قرارداد تسهیلات و برگه واریزی بانک الزامی است.
۴. جریمه کتمان درآمد حاصل از تراکنشهای بانکی چقدر است؟
بر اساس ماده ۱۹۲ قانون مالیاتهای مستقیم، جریمه کتمان درآمد ۳۰ درصد مالیات متعلق است که غیرقابل بخشش توسط سازمان امور مالیاتی میباشد.
۵. تفکیک حساب شخصی و تجاری تا چه حد در عدم دریافت جریمه موثر است؟
این اقدام ۹۰ درصد از مشکلات مالیاتی آینده شما را حل میکند. وقتی حساب تجاری مشخص باشد، تمام واریزیهای متصل به آن بهعنوان فروش تلقی شده و حسابهای شخصی شما از فرآیند رسیدگیهای سختگیرانه خارج میشوند.
جمعبندی
رسیدگی به تراکنشهای بانکی یکی از حساسترین ابزارهای سازمان امور مالیاتی برای شفافسازی اقتصاد است. با این حال، قوانین و دستورالعملهای حمایتی گوناگونی تدوین شدهاند تا مودیان خوشحساب و افرادی که واریزیهای غیردرآمدی دارند دچار ضرر و زیان ناخواسته نشوند. آگاهی از بندهای قانونی، تفکیک حسابهای بانکی و بایگانی منظم اسناد مثبت، بهترین راهکار برای مصون ماندن از برگههای تشخیص سنگین است.
اگر برای تنظیم لوایح دفاعیه، استناد به بخشنامهها یا تحلیل دقیق حسابهای بانکی خود نیاز به راهنمایی تخصصی دارید، میتوانید از خدمات تخصصی سامانه txhelp استفاده کنید تا پروندههای مالیاتی خود را با کمترین ریسک و بالاترین اطمینان خاطر مدیریت نمایید.